Bod geaccepteerd en nu: van acceptatie tot sleuteloverdracht in stappen
Geschreven door Natalie Tobio de Koning
Erkend hypotheekadviseur, Start Goed Hypotheekadvies
Je bod is geaccepteerd en dat voelt als een belangrijke mijlpaal. Tegelijk is dit pas het begin van het traject richting de sleuteloverdracht. Na de acceptatie volgen meerdere stappen die in de juiste volgorde moeten worden doorlopen, elk met eigen aandachtspunten en deadlines. Denk aan het tekenen van het voorlopig koopcontract, het regelen van de hypotheek, de taxatie, eventuele keuringen en de gang naar de notaris.
In dit artikel lees je wat er gebeurt nadat je bod is geaccepteerd en welke stappen volgen tot het moment dat je de sleutels ontvangt. We leggen uit waar je rekening mee houdt, wat wettelijk is vastgelegd en waar keuzes gevolgen kunnen hebben voor de financiering. Zo weet je precies wat je kunt verwachten in de periode tussen acceptatie en overdracht en behoud je overzicht in een traject dat vaak sneller en complexer verloopt dan vooraf gedacht.
Wat gebeurt er na acceptatie van je bod?
De acceptatie van je bod is slechts het begin van het traject. Wat als je bod is geaccepteerd? Vanaf dit moment volgen er meerdere stappen voordat de sleuteloverdracht plaatsvindt. Een mondeling akkoord voelt als een doorbraak, maar pas na ondertekening van het koopcontract is de koop bindend voor de verkoper. Tot die tijd regel je alles wat nodig is om de aankoop definitief te maken.
Na een geaccepteerd bod dan ziet de route er als volgt uit:
- Voorlopig koopcontract tekenen
Alle afspraken worden schriftelijk vastgelegd in de koopakte. - Hypotheek regelen
Je start met het definitief rondmaken van de financiering binnen de afgesproken termijn. - Taxatie laten uitvoeren
De geldverstrekker laat de woning taxeren om de marktwaarde vast te stellen. - Bouwkundige keuring (optioneel)
Je laat de technische staat van de woning controleren op gebreken. - Verzekeringen afsluiten
Je regelt onder andere de opstalverzekering, vaak verplicht bij een hypotheek. - Naar de notaris voor de overdracht
Je tekent de leveringsakte en hypotheekakte en ontvangt de sleutels.
Door deze stappen in de juiste volgorde te doorlopen, houd je overzicht en voorkom je vertraging richting de overdracht.
Het voorlopig koopcontract tekenen
Het voorlopig koopcontract, ook wel de koopakte genoemd, is de eerste formele stap nadat je bod is geaccepteerd. In dit document worden alle afspraken over de aankoop van de woning schriftelijk vastgelegd. Na het mondelinge akkoord volgt hiermee de juridische bevestiging van de koop.
Hoewel de naam anders doet vermoeden, is het voorlopig koopcontract juridisch bindend. Na afloop van de wettelijke bedenktijd is de koop ook voor jou als koper bindend. Vanaf dat moment kunnen de afspraken alleen nog worden ontbonden via de vastgelegde ontbindende voorwaarden.
In de meeste gevallen stelt de makelaar van de verkopende partij het voorlopig koopcontract op. Als koper is het belangrijk het contract zorgvuldig te controleren voordat je ondertekent, zodat alle afspraken correct zijn vastgelegd.
Inhoud van het voorlopig koopcontract
Het koopcontract bevat alle belangrijke afspraken. De belangrijkste elementen zijn:
- Koopsom: De afgesproken verkoopprijs voor de woning.
- Opleveringsdatum: De datum waarop de sleuteloverdracht bij de notaris plaatsvindt.
- Roerende zaken: Een lijst van spullen die in de woning achterblijven, zoals gordijnen, vloeren of specifieke apparatuur.
- Ontbindende voorwaarden: De voorwaarden waaronder de koop alsnog ontbonden kan worden.
Ontbindende voorwaarden en voorbehouden
Ontbindende voorwaarden zijn clausules in het koopcontract die jou als koper (en soms de verkoper) het recht geven om de koop kosteloos te annuleren als aan een bepaalde voorwaarde niet wordt voldaan. De meest voorkomende voorbehouden zijn:
- Financieringsvoorbehoud: Geeft je het recht om de koop te ontbinden als je de hypotheek niet rond krijgt voor een bepaalde datum.
- Voorbehoud bouwkundige keuring: Hiermee kun je van de koop afzien als uit een bouwkundige keuring ernstige gebreken naar voren komen of als de herstelkosten een afgesproken bedrag overschrijden.
- Voorbehoud NHG: Als je een hypotheek met Nationale Hypotheek Garantie (NHG) wilt afsluiten, kun je opnemen dat de koop niet doorgaat als je geen NHG kunt krijgen.
Hoe lang duurt het traject van bod tot sleuteloverdracht?
Het traject van een geaccepteerd bod tot de sleuteloverdracht duurt meestal minimaal 6 weken. Hoe lang het precies duurt, hangt af van verschillende factoren. Denk aan de snelheid waarmee de hypotheek wordt geregeld en de afgesproken opleveringsdatum met de verkoper.
Een belangrijk moment in dit traject is wanneer de hypotheek rond is. Vanaf dat punt liggen de meeste financiële onzekerheden achter je en kan de overdracht verder worden ingepland. Daarna volgen onder andere de afronding bij de notaris en de voorbereidingen voor de sleuteloverdracht.
Om het proces soepel te laten verlopen, is het verstandig vooraf een realistische planning te maken. Door dit te bespreken met je hypotheekadviseur weet je waar je rekening mee moet houden en voorkom je onnodige vertraging richting de overdracht.
Bedenktijd na aankoop van een woning
De bedenktijd is een wettelijk vastgelegde periode waarin je als koper de aankoop van een woning kosteloos kunt annuleren. Je hoeft hiervoor geen reden op te geven. Deze regeling geeft je de ruimte om de koop nog eens rustig te overwegen nadat het koopcontract is ondertekend.
Hoe lang duurt de wettelijke bedenktijd?
De wettelijke bedenktijd duurt drie dagen. Deze periode start op de dag nadat je een kopie van het door beide partijen ondertekende koopcontract hebt ontvangen. Dit is een wettelijk recht dat alleen voor de koper geldt.
Rechten van koper en verkoper tijdens de bedenktijd
Tijdens de bedenktijd kan alleen de koper zich zonder boete of opgaaf van reden terugtrekken. Zodra de verkoper heeft getekend, is hij of zij aan de verkoop gebonden (behoudens eventuele ontbindende voorwaarden voor de verkoper).
Wat als de taxatiewaarde lager is dan de koopprijs?
Als de taxatiewaarde lager uitvalt dan de afgesproken koopprijs, kan dat gevolgen hebben voor de financiering. De geldverstrekker baseert de hypotheek op de taxatiewaarde en niet op de koopprijs. Het verschil moet je dan mogelijk met eigen middelen aanvullen.
Een andere mogelijkheid is om opnieuw met de verkoper in gesprek te gaan over de prijs. Als hypotheekadviseur kunnen wij in deze situatie met je meedenken, de financiële gevolgen inzichtelijk maken en samen bekijken welke vervolgstap het meest passend is.
Hypotheek regelen na bod acceptatie
Na de acceptatie van je bod is het belangrijk om direct te starten met het regelen van je hypotheek. In het koopcontract staat meestal een duidelijke deadline voor het rondkrijgen van de financiering. Door hier snel mee aan de slag te gaan, voorkom je onnodige druk en verklein je de kans op vertraging.
In deze fase draait het om overzicht en timing. Hoe sneller duidelijk is welke hypotheek bij je past, hoe rustiger het vervolgtraject richting de overdracht verloopt.
Hypotheekadviseur inschakelen
Na een geaccepteerd bod kiezen veel kopers ervoor om een hypotheekadviseur in te schakelen. Als hypotheekadviseur vergelijken wij hypotheken van verschillende geldverstrekkers en kijken we welke oplossing het beste aansluit bij jouw situatie. Daarbij gaat het niet alleen om de rente, maar ook om voorwaarden die op de lange termijn belangrijk zijn.
Denk aan flexibiliteit bij extra aflossen, de mogelijkheid om de hypotheek mee te nemen naar een volgende woning en de looptijd van de rentevaste periode. Door deze zaken vroeg in beeld te brengen, voorkom je dat je later tegen beperkingen aanloopt.
Renteaanbod vergelijken en accepteren
Na het eerste advies volgt meestal een renteaanbod van een geldverstrekker. Dit is een vrijblijvende offerte waarin de rente en belangrijkste voorwaarden staan beschreven. Met dit aanbod kun je de rente voor een bepaalde periode vastzetten.
Het is verstandig om renteaanbiedingen goed te vergelijken en niet alleen te letten op het percentage. Ook voorwaarden, looptijd en flexibiliteit maken verschil. Als hypotheekadviseur nemen wij deze aanbiedingen met je door en lichten we toe wat de gevolgen zijn voor je maandlasten en je financiële ruimte, nu en in de toekomst.
Documenten voor je hypotheekaanvraag verzamelen
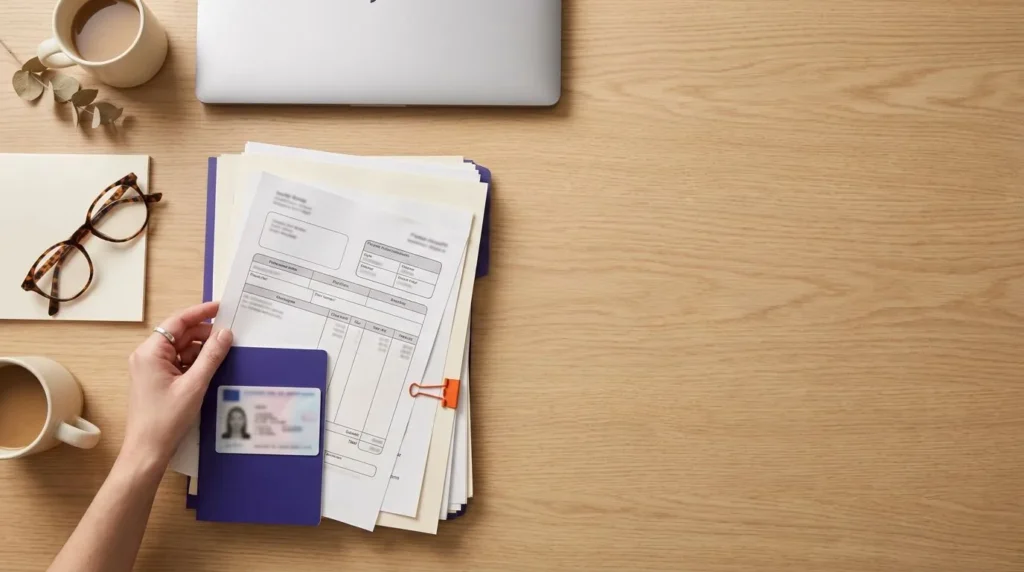
Voor een hypotheekaanvraag hebben geldverstrekkers verschillende documenten nodig om je inkomen, identiteit en financiële situatie te beoordelen. Hoe completer je dossier, hoe soepeler de aanvraag verloopt. Begin daarom zo vroeg mogelijk met het verzamelen van deze stukken. Dat voorkomt onnodige vertraging.
Als hypotheekadviseur zien wij dat aanvragen vaak vertragen door ontbrekende of verouderde documenten. Door hier vooraf aandacht aan te besteden, houd je het proces overzichtelijk.
Werkgeversverklaring en salarisstroken
Ben je in loondienst, dan vraagt de geldverstrekker in ieder geval om de volgende documenten:
- Werkgeversverklaring
Een officieel document van je werkgever waarin je salaris, functie en het type dienstverband, vast of tijdelijk, staan vermeld. - Salarisstroken
Recente loonstroken als bewijs van je actuele inkomen. - Identiteitsbewijs
Een geldig paspoort of identiteitskaart.
Deze documenten vormen de basis voor de beoordeling van je inkomen en arbeidsrelatie.
Documenten voor ZZP’ers en expats
Voor zelfstandigen en expats gelden vaak andere eisen voor de documentatie.
- ZZP’ers: Jaarrekeningen en inkomstenbelastingaangiftes van de afgelopen (meestal drie) jaren.
- Expats: Een geldige verblijfsvergunning, een arbeidscontract/werkgeversverklaring. Sommige geldverstrekkers kijken ook naar hoe lang je al in Nederland woont.
Bod geaccepteerd? Dan telt nu elke dag.
Wij zorgen dat je financiering op tijd rond is, binnen de termijn van je financieringsvoorbehoud. Plan een gratis kennismakingsgesprek, vaak kan dat nog dezelfde dag. Je hebt één vast aanspreekpunt: Natalie.
Taxatie van je nieuwe woning
Een taxatie is een objectieve waardebepaling van de woning door een onafhankelijke taxateur. Geldverstrekkers eisen een taxatierapport om vast te stellen of de waarde van de woning in verhouding staat tot het leenbedrag. De taxatiewaarde is daarmee bepalend voor de maximale hoogte van je hypotheek.
Desktop taxatie
Een desktop taxatie is een snelle en vaak goedkopere vorm van taxeren die op afstand plaatsvindt. De taxateur maakt hierbij gebruik van gegevens van vergelijkbare woningen, foto’s en openbare registers.
Deze vorm van taxatie is alleen mogelijk in specifieke situaties, bijvoorbeeld wanneer er voldoende recente en vergelijkbare verkopen in de directe omgeving beschikbaar zijn. Niet iedere geldverstrekker accepteert een desktop taxatie.
Fysieke taxatie
Bij een fysieke taxatie bezoekt de taxateur de woning persoonlijk. Dit is verplicht wanneer een desktop taxatie niet mogelijk is of niet wordt geaccepteerd door de geldverstrekker.
De taxateur beoordeelt onder andere de staat van onderhoud, de ligging en de kenmerken van de woning. Op basis daarvan stelt hij of zij de marktwaarde vast. Als hypotheekadviseur kunnen wij met je meedenken over welke vorm van taxatie in jouw situatie nodig en acceptabel is.
Bouwkundige keuring laten uitvoeren
Een bouwkundige keuring is een inspectie van de technische staat van de woning. Tijdens deze keuring kunnen verborgen gebreken aan het licht komen, zoals funderingsproblemen, houtrot, asbest of vochtproblemen. Hoewel een keuring niet verplicht is, wordt deze wel sterk aangeraden, vooral bij oudere woningen.
De uitkomst van een bouwkundige keuring geeft inzicht in de staat van de woning en in mogelijke herstelkosten op korte en langere termijn. Dat helpt om een weloverwogen beslissing te nemen voordat de koop definitief wordt.
Tijdens een bouwkundige keuring controleert de inspecteur onder andere:
- Constructie en fundering
- Dak en dakbedekking
- Installaties, zoals elektra en leidingen
- Vochtproblemen en houtrot
De resultaten van een keuring kunnen aanleiding zijn om afspraken opnieuw te bekijken of extra voorwaarden te stellen. In dat geval is het belangrijk om ook de financiële gevolgen goed in beeld te hebben.
Verzekeringen afsluiten bij huis kopen
Bij het kopen van een huis krijg je te maken met verschillende verzekeringen. Sommige verzekeringen zijn verplicht vanuit de geldverstrekker, andere zijn bedoeld om risico’s voor jezelf en je gezin af te dekken. Het is belangrijk om tijdig te weten welke verzekeringen nodig zijn en wanneer deze moeten ingaan.
De juiste verzekeringen zorgen ervoor dat je financieel beschermd bent vanaf het moment dat je eigenaar wordt van de woning.
Opstalverzekering
De opstalverzekering dekt schade aan de woning zelf, bijvoorbeeld door brand, storm of waterschade. Bij het afsluiten van een hypotheek is deze verzekering verplicht. De dekking heeft betrekking op de vaste onderdelen van de woning, zoals muren, dak en installaties.
Losse spullen in huis vallen niet onder de opstalverzekering. Daarvoor is een inboedelverzekering nodig, die vaak wordt afgesloten naast de opstalverzekering.
Overlijdensrisicoverzekering
Een overlijdensrisicoverzekering, afgekort ORV, keert een vooraf afgesproken bedrag uit als je tijdens de looptijd van de verzekering overlijdt. De meeste geldverstrekkers stellen dit niet verplicht, maar is wel verstandig om af te sluiten.
De ORV biedt daarmee financiële zekerheid voor je partner of gezin en voorkomt dat zij bij overlijden met onbetaalbare woonlasten achterblijven.
Notaris kiezen en de overdracht regelen
De notaris is de onafhankelijke partij die de juridische overdracht van de woning verzorgt. Als koper heb je het recht om zelf een notaris te kiezen en draag je ook de kosten voor deze dienstverlening. De notaris speelt een centrale rol in de afronding van de koop en bereidt alles voor wat nodig is voor de sleuteloverdracht van de woning.
Een goede voorbereiding in deze fase zorgt ervoor dat de overdracht soepel verloopt en dat je precies weet waar je aan toe bent.
De juiste notaris selecteren
Het loont om verschillende notarissen met elkaar te vergelijken. Niet alleen de tarieven verschillen per kantoor, ook de service en bereikbaarheid kunnen uiteenlopen. De notaris stelt de leveringsakte, het eigendomsbewijs, en de hypotheekakte op en verzorgt de inschrijving in het Kadaster.
Passeren en sleuteloverdracht
Passeren is het officiële moment waarop je bij de notaris de aktes ondertekent. Tijdens deze afspraak teken je de leveringsakte en de hypotheekakte. De nota van afrekening heb je dan al vooraf betaald.
Na het passeren vindt de sleuteloverdracht plaats. Vanaf dat moment ben je officieel eigenaar van de woning en krijg je de sleutels overhandigd. Daarmee is het aankoopproces juridisch en praktisch afgerond.
Wat als je financiering niet rond komt
Als het niet lukt om de hypotheek vóór de afgesproken deadline in het koopcontract rond te krijgen, moet je het financieringsvoorbehoud inroepen. Dit voorbehoud geeft je het recht om de koop kosteloos te ontbinden wanneer de financiering niet haalbaar blijkt.
Het is belangrijk om tijdig te handelen. Verwacht je vertraging bij de hypotheekaanvraag, neem dan zo snel mogelijk contact op met de verkoper of diens makelaar. In sommige gevallen is uitstel van de financieringstermijn bespreekbaar.
Om de ontbinding rechtsgeldig te maken, heb je een schriftelijke afwijzing van de geldverstrekker nodig. Daarmee toon je aan dat je de financiering serieus hebt geprobeerd rond te krijgen. Door dit zorgvuldig aan te pakken, voorkom je financiële gevolgen zoals een boete..
Onafhankelijk hypotheekadvies in Hoofddorp en omgeving
Na een geaccepteerd bod komt er veel op je af. Start Goed Hypotheekadvies ondersteunt kopers in Hoofddorp en omgeving bij het regelen van de hypotheek en het behouden van overzicht in dit traject. Wil je jouw mogelijkheden bespreken, dan kun je een persoonlijke afspraak plannen.
Natalie Tobio de Koning
Erkend hypotheekadviseur en eigenaar
Natalie is de vaste adviseur van Start Goed Hypotheekadvies. Wij werken volledig onafhankelijk, vergelijken een groot aantal geldverstrekkers en leggen elke stap duidelijk uit. Persoonlijk, snel en volledig online, in het Nederlands en Engels.